일본 투자 대개편 2026 — NISA·지배구조·PBR 개혁과 한국인 투자·종목 가이드Japan Investment Reform 2026 — Policy Stack, How Koreans Invest & Stock Framework
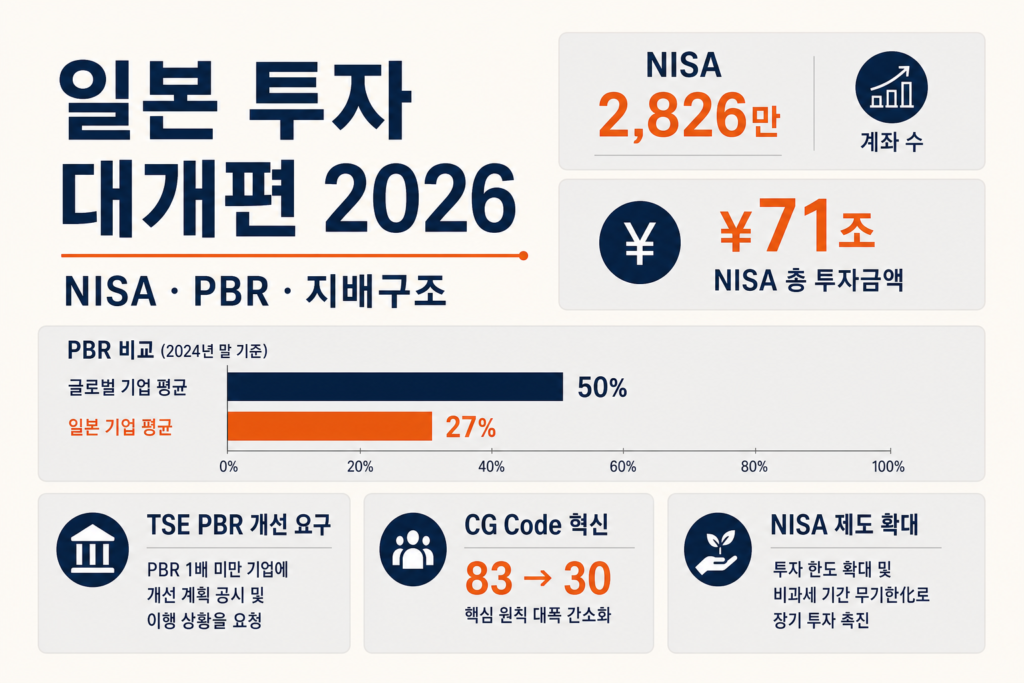
일본 정부와 금융당국이 ‘투자로 돌아온 일본(JAPAN IS BACK)’을 공식 슬로건처럼 밀고 있습니다. 2025년 12월 기준 NISA(소액투자 비과세) 계좌는 2,826만 개, 누적 매수 규모는 71조 엔에 달합니다(FSA, 2026년 4월). 동시에 도쿄증권거래소(TSE)는 PBR(주가순자산비율) 1배 미만 기업에 자본효율 개선을 요구한 지 4년째이고, 2026년에는 기업지배구조법(코퍼레이트 거버넌스 코드) 개정안까지 올라왔습니다.
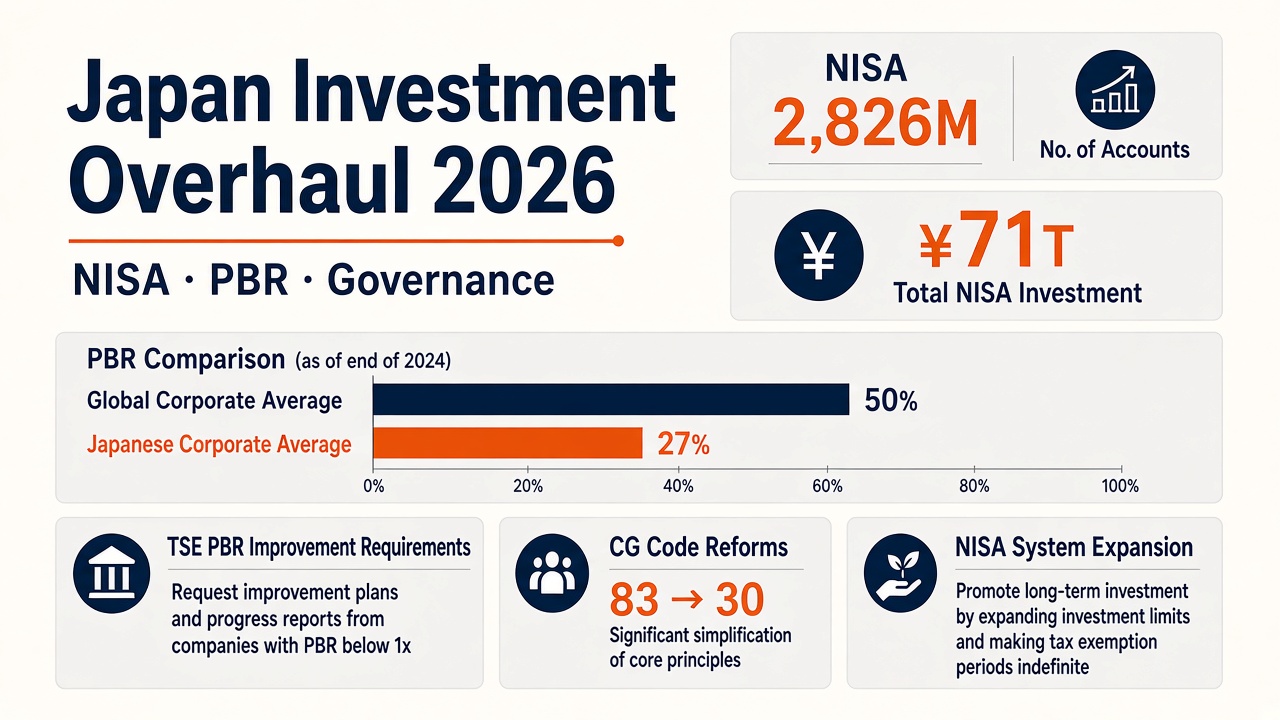
Japan’s government and regulators are pushing “JAPAN IS BACK. INVEST IN JAPAN.” As of December 2025 there were 28.26 million NISA accounts with ¥71 trillion in purchases (FSA, April 2026). In parallel, the Tokyo Stock Exchange is in year four of its sub-1.0x PBR improvement campaign, and a 2026 Corporate Governance Code revision is on the table.
한국 투자자 입장에서는 ‘일본 뉴스’가 아니라 내 포트폴리오에 일본 비중을 어떻게 넣을지의 문제입니다. 이 글에서는 정책이 무엇을 바꾸는지 → 한국에서 사는 방법 → 대형주·가치주 프레임 순으로 정리합니다.
투자 권유·종목 추천이 아닙니다. 공시·세법·언론·금융당국 자료를 바탕으로 한 해설이며, 환율·세제는 시점과 계좌에 따라 달라질 수 있습니다.
일본이 지금 무엇을 바꾸고 있나
일본의 이번 물결은 크게 세 가지 축으로 읽을 수 있습니다. 서로 다른 부처 발표처럼 보이지만, 목표는 하나입니다. 가계 돈을 시장으로, 기업은 주주에게 돌려주고, 밸류에이션 할인을 줄이자는 구조입니다.
첫째, TSE의 ‘자본비용·주가를 의식한 경영’ 요구(2023년 3월~)입니다. PBR은 주가를 장부가치(순자산)로 나눈 값으로, 1배 미만이면 시장이 ‘회사 자산보다 싸게 거래된다’고 보는 신호입니다. TSE는 이런 기업에 개선 계획 공시를 요청했고, 프라임 시장 상장사 94%가 관련 계획을 냈습니다(JPX, 2026년 5월). PBR 1배 미만 비율은 프라임 시장에서 2022년 7월 50% → 2026년 27%로 줄었습니다(JPX follow-up).
둘째, 기업지배구조법 2026년 개정(안)입니다. 금융청(FSA)과 TSE는 방어적 컴플라이언스에서 성장지향 지배구조(growth-oriented governance)로 무게중심을 옮깁니다. ‘comply or explain(이행 또는 설명)’ 대상 원칙을 83개에서 30개로 줄이고, 세부 해석은 별도 Interpretive Guidance로 뺐습니다(FSA, 2026년 4월). 이사회는 현금·금융자산을 성장투자에 쓰는지를 정기적으로 점검해야 하고, 기업은 2027년 7월까지 개정 코드에 맞춘 공시를 목표로 합니다.
셋째, NISA 제도 확대입니다. NISA는 일본 거주 개인이 주식·펀드 수익을 일정 한도까지 비과세로 쌓는 제도입니다. 2024년 新NISA로 상시화·한도 확대(연간 최대 360만 엔, 생애 1,800만 엔)된 뒤 계좌가 급증했습니다. 2026년 세제개편(2025년 12월 대강 확정)은 ① 0~17세 つみたて(적립) 투자(연 60만 엔, 2027년 1월~) ② 채권·밸런스형 펀드를 적립 대상에 추가 ③ 비과세 한도를 매도 연도 안에 복구하는 방향입니다(FSA 세제자료).
이 정책들이 시장에 남긴 발자국도 큽니다. Janus Henderson 등에 따르면 일본 기업 자사주 매입은 30년 전 거의 없던 수준에서 연 10조 엔대로 커졌고, 배당 규모도 장기적으로 확대됐습니다. ‘일본 기업은 돈을 안 돌려준다’는 이미지가 데이터로 깨지는 중이라는 뜻입니다.
-
1
TSE PBR
자본효율·주주환원
-
2
지배구조법
성장지향 개정
-
3
NISA
비과세 저축 확대
-
4
기업 행동
배당·자사주 매입
-
5
시장
개인·외국인 수요
NISA·PBR 개혁 — 숫자로 보기
정책이 시장에 남긴 수치는 추상적이지 않습니다. 아래 두 차트가 핵심입니다.
PBR 1배 미만 — 비교 차트
도쿄증권거래소 프라임시장 PBR 1배 미만 비율 개선. 프라임 시장 PBR 1배 미만 상장사 비율(%). JPX follow-up 자료(2022.7 vs 2026). 과거 수치·미래 보장 아님.
NISA 계좌 — 규모 차트
일본 NISA 계좌 수 2826만 목표 3400만. NISA 계좌 수(백만 개). 2025.12 실적 28.26백만, 정부 목표 2027.12 34백만. FSA JAPAN IS BACK 2026.4. · 축이 0이 아니라 25에서 시작합니다
닛케이225 vs TOPIX — 무엇을 사는지
일본 지수 ETF를 고를 때 가장 먼저 헷갈리는 게 닛케이225와 TOPIX입니다. 둘 다 ‘일본 주식’이지만 바구니 규칙이 다릅니다.
닛케이225는 도쿄증권거래소 우량 225종을 가격 가중(비싼 주식 비중이 큼)으로 묶은 지수입니다. 대형주·전통 명품에 쏠립니다. TOPIX는 TSE 전 종목(프라임·스탠다드 등)을 시가총액 가중으로 묶은 ‘시장 전체’ 지수입니다. 종목 수는 약 2,000개 수준이며, 토요타·MUFG·소니 같은 대형주가 비중을 차지합니다.
한국 투자자가 국내 상장 ETF로 접근할 때는 보통 TIGER 일본니케이225, KODEX 일본TOPIX100(상위 100종) 같은 상품을 봅니다. ‘일본 전체’에 가깝게 가려면 TOPIX 계열, ‘대형 대표’에 가깝게 가려면 닛케이 계열을 검토하는 식으로 나눌 수 있습니다.
한국인이 일본에 투자하는 방법
한국에 살면서 일본에 투자하는 경로는 실무에서 두 갈래가 대부분입니다. (일본 거주·재류자는 NISA가 세 번째 축이 됩니다.)
1) 국내 상장 일본 지수 ETF — 원화로 사고팔고, 증권사 앱에서 국내 주식처럼 주문합니다. 해외자산을 담은 국내 상장 ETF이므로 매매차익·분배금에 15.4%가 붙는 분류입니다(국내 주식형 ETF의 매매 비과세와 다름). 다만 ISA에 담고 3년 이상 유지하면 순이익 200만 원(서민형 400만 원)까지 비과세, 초과분 9.9% 분리과세 혜택을 검토할 수 있습니다.
2) 국내 증권사 해외주식 계좌 — 엔화 환전 후 TSE에 상장된 개별 종목(토요타 7203 등)이나 일본 상장 ETF를 삽니다. 한국 거주자에게는 해외주식 양도소득세 22%(연 250만 원 공제 후)가 핵심 변수입니다. 종목을 직접 고르고 싶을 때 쓰는 경로입니다.
환율도 빼놓을 수 없습니다. 엔화 약세 구간에서는 환노출 ETF가 KRW 기준 수익을 깎고, 환헤지(H) 상품은 엔 변동을 줄이는 대신 헤지 비용이 들어갑니다. ‘일본 주식이 올랐는데 원화 수익은 적다’는 현상은 대부분 여기서 나옵니다.
국내 상장 일본 ETF
예시 · KODEX TOPIX·TIGER 닛케이
통화 · 원화 매매
ISA · 가능(3년+ 절세)
매매차익 · 해외자산형 15.4%
해외주식 직접
예시 · 토요타 7203·소니 6758
계좌 · 국내 증권 해외주식
매매차익 · 양도 22%(250만 공제)
장점 · 종목 직접 선택
대형주 — TOPIX가 무게 싣는 축
정책 개혁의 수혜가 시총이 크고 공시가 투명한 프라임 시장에 먼저 반영되는 경향이 있습니다. TOPIX 상위권을 이해하면 일본 ETF를 봐도 내부가 보입니다.
• 토요타(7203) — 자동차·하이브리드·전동화. 지수 최대 비중급. 교차보유 축소·주주환원이 거버넌스 테마와 맞물립니다.
• 소니(6758) — 게임·엔터·반도체 이미지센서. 달러 매출 비중이 커서 엔화와 실적이 엇갈릴 수 있습니다.
• MUFG(8306) — 메가뱅크. 일본은행(BOJ) 금리 정상화 시 순이자마진 개선 기대. 자사주 취소·배당 정책이 개혁 스토리와 맞습니다.
• 도쿄일렉트론(8035) — 반도체 제조장비. 글로벌 AI·파운드리 capex에 민감한 사이클주입니다.
• 패스트리테일링(9983) — 유니클로. 소비·해외 매출로 일본 내수만으로 설명되지 않는 대형주입니다.
가치주·주주환원 — 개혁이 남긴 다음 층
TSE PBR 캠페인 이후 이미 재평가된 종목과 아직 할인 구간에 남은 종목이 갈립니다. 프라임 시장에도 PBR 1배 미만이 27% 남아 있으므로, ‘저평가’만으로 고르기보다 개선 계획을 실행 중인지를 보는 편이 낫습니다.
• 종합상사 5사(이토추 8001·미쓰비시상사 8058·마루베니 8002·미쓰이물산 8031·스미토모상사 8053) — 버크셔 해웨이의 지분 공개 이후 자본환원·PBR 개선이 가속된 대표군입니다. 많은 종목이 1배 PBR 위로 재평가됐지만, 배당·자사주 스토리는 남아 있습니다.
• 손해보험(MS&AD 8725·도쿄해상 8766 등) — 교차보유 해소 자금을 배당·매입에 쓰겠다는 계획이 거버넌스 리포트에서 반복됩니다(Janus Henderson 등).
• 중견 프라임 — 시총 수천억~1조 엔대에서 TSE 루브릭 3~4점 개선계획을 공시한 이름이 ‘다음 라운드’ 후보로 거론됩니다(해외 리서치 요약).
가치주 스크리닝에 쓸 수 있는 최소 필터는 이렇습니다. ① ROE(자기자본이익률) 3년 평균 8% 이상 ② PBR 1.5배 이하(교차보유 조정 시 더 보수적으로) ③ 배당 5년 이상 유지·증가 ④ TSE 개선계획 공시·업데이트 여부. 숫자 하나만 보고 사는 것보다, 정책이 요구하는 행동을 하고 있는지가 핵심입니다.
목적별 선택 — 세 가지 프레임
체크리스트 — 일본 비중 넣기 전에
① 지수(닛케이 vs TOPIX) ② 환노출 vs 환헤지 ③ 국내 ETF vs 직접 매수 세금 ④ ISA·연금 가능 여부 ⑤ 일본 정책 일정(NISA 미성년 2027.1, CG Code 2027.7) ⑥ 포트폴리오 내 일본 비중 상한 ⑦ 환율·금리(BOJ) 시나리오를 확인하세요.
정리
일본은 NISA로 가계를 시장으로, TSE PBR 요구와 지배구조법 개정으로 기업을 주주 친화적으로 바꾸는 중입니다. 한국 투자자는 국내 상장 일본 ETF로 분산하거나, 해외주식 계좌로 대형주·가치주를 직접 고를 수 있습니다. 정책 테마는 강하지만 환율·세금·사이클은 별도 리스크입니다.
코멘트. 일본은 ‘저평가 일본’이 아니라 ‘정책이 밀어 주는 주주환원 일본’ 단계에 들어왔습니다. 먼저 지수로 바닥을 깔고, 직접 매수는 공시가 말해 주는 환원 스토리가 있는 이름부터 보시는 편이 낫습니다.
일본은 정책이 밀어 주는 주주환원 국면입니다 — 종목보다 세금·환 경로부터 맞추세요.
출처
- FSA — JAPAN IS BACK (Apr 2026)
- FSA — Corporate Governance Code revision
- FSA — Commissioner speech May 2026
- FSA — FY2026 tax reform (NISA)
- JPX — PBR follow-up update
- JPX — disclosure status May 2026
- Janus Henderson — governance & buybacks
- Woman Economy — NISA all ages (KO)
- Internal: 2026-06-17-japan-investment-reform-guide-session-01.md
For Korean investors the question is practical: how to get Japan exposure and which framework (index vs large-cap vs value) fits your account and tax situation. This article walks policy → access routes → stock frames.
Not investment advice. Tax, FX and rules change by date and account type.
What Japan is changing
Three policy tracks reinforce each other: move household cash into markets (NISA), force capital efficiency and shareholder returns (TSE PBR request), and shift governance from box-ticking to growth-oriented boards (2026 CG Code draft).
TSE (since March 2023): companies below 1.0x PBR asked for improvement plans — 94% of Prime Market issuers have disclosed (JPX, May 2026). Prime names below 1x fell from 50% (Jul 2022) to 27% (2026).
CG Code revision (draft Apr 2026): FSA/TSE move toward growth-oriented governance; comply-or-explain principles slim 83 → 30; companies target aligned disclosures by July 2027.
NISA: permanent 新NISA since 2024; 2026 tax reform adds child accounts (0–17) from Jan 2027, bond/balance funds in the installment sleeve, and faster restoration of tax-free limits after sales.
Buybacks and dividends have scaled materially — Japan’s “cash hoard” narrative is weakening in the data (Janus Henderson and others).
-
1
TSE PBR
Capital efficiency
-
2
CG Code
Growth governance
-
3
NISA
Tax-free investing
-
4
Companies
Dividends·buybacks
-
5
Market
Retail·foreign flows
NISA & PBR — by the numbers
Two numbers anchor the reform story.
PBR below 1x — chart
TSE Prime PBR below 1x improvement. Prime Market % with PBR below 1x. JPX follow-up. Not advice.
NISA accounts — chart
Japan NISA accounts 28.26M vs target. NISA accounts (millions). Dec 2025 actual vs 2027 target. FSA Apr 2026. · Axis starts at 25, not zero
Nikkei 225 vs TOPIX
Nikkei 225 = 225 large names, price-weighted. TOPIX = broad TSE market (~2,000 names), cap-weighted. Korea-listed ETFs often track one or the other (e.g. TIGER Nikkei 225, KODEX Japan TOPIX100).
How Koreans can invest
KR-listed Japan ETFs — trade in KRW; classified as foreign-type for tax (15.4% on gains/distributions); ISA may help after 3+ years. Overseas stock account — direct TSE names; 22% CGT after ₩2.5M/year deduction. FX-hedged vs unhedged matters for KRW returns.
KR-listed Japan ETF
Examples · KODEX TOPIX·TIGER Nikkei
Currency · Trade in KRW
ISA · Yes (3yr+ tax perks)
Gains tax · 15.4% (foreign-type)
Direct TSE stocks
Examples · Toyota 7203·Sony 6758
Account · KR broker overseas
Gains tax · 22% CGT (₩2.5M ded.)
Plus · Pick single names
Large caps — TOPIX anchors
Toyota (7203), Sony (6758), MUFG (8306), Tokyo Electron (8035), Fast Retailing (9983) — heavy index weights; mix of global earnings, rates (banks), and semi cycle.
Value & shareholder returns
Trading houses (Itochu, Mitsubishi Corp, Marubeni, etc.) and insurers (MS&AD, Tokio Marine) are poster children for capital returns and cross-holding unwind. Screen for disclosed PBR plans with execution, not low PBR alone.
Picks by goal — three frames
Checklist
Index choice; FX hedge; tax route; ISA/pension; policy calendar; position size; BOJ/FX scenario.
Wrap-up
Japan is structurally pushing retail inflows and corporate payouts. Koreans can use KR-listed ETFs or direct TSE names — match tax, FX and cycle risk to your plan.
One line. Japan is less “cheap Japan” and more “policy-backed shareholder Japan.” Start with an index sleeve; single names need a visible return story in filings.
Japan is policy-backed shareholder reform — match your tax route before picking tickers.
Sources
- FSA — JAPAN IS BACK (Apr 2026)
- FSA — Corporate Governance Code revision
- FSA — Commissioner speech May 2026
- FSA — FY2026 tax reform (NISA)
- JPX — PBR follow-up update
- JPX — disclosure status May 2026
- Janus Henderson — governance & buybacks
- Woman Economy — NISA all ages (KO)
- Internal: 2026-06-17-japan-investment-reform-guide-session-01.md
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
For information only — this is not a recommendation to buy or sell any asset.
댓글Comments 0